全球水产行业与畜牧渔业饲料产业紧密相连,构成了一个庞大而多元的企业生态。从上游原料供应到下游终端消费,各环节都活跃着不同背景、不同类型的企业。以下从多个维度展示这一领域的代表性企业及其布局特点。
一、水产养殖与加工领域
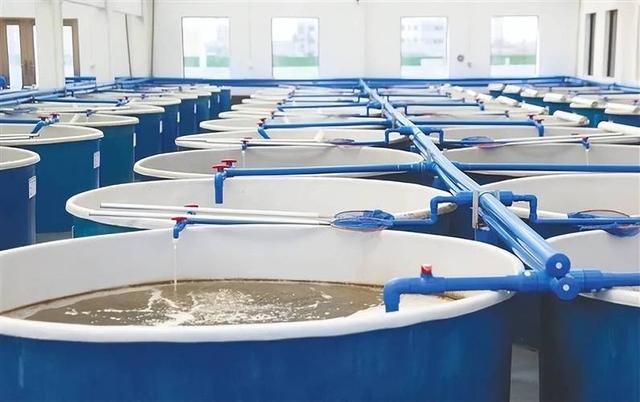
水产养殖是水产行业的核心环节,涵盖鱼类、虾类、贝类、藻类等多种品类。挪威的Mowi(原Marine Harvest)是全球最大的三文鱼养殖企业,业务覆盖种苗、养殖、加工到销售的全产业链。智利的Cermaq和SalmonChile也在三文鱼养殖中占据重要地位。在虾类养殖方面,厄瓜多尔的欧玛莎(Omarsa)和泰国的正大食品(CP Foods)具有规模化优势。
中国作为全球最大的水产养殖国,涌现出通威股份、国联水产、獐子岛、好当家等一批代表性企业。通威股份以饲料起家,逐渐延伸至水产养殖和光伏新能源;国联水产则聚焦对虾和罗非鱼加工出口。
二、畜牧渔业饲料领域
畜牧渔业饲料是连接种植业与养殖业的桥梁,全球市场由少数巨头主导。嘉吉(Cargill)、正大集团(Charoen Pokphand Group)、新希望六和、通威股份、海大集团等是饲料行业的领军者。
嘉吉公司总部位于美国,是全球最大的粮食和饲料贸易商之一,业务涵盖饲料原料、配方饲料及养殖技术服务。正大集团在泰国乃至全球布局饲料厂、养殖场和食品加工,形成“饲料-养殖-食品”一条龙模式。新希望六和是中国最大的饲料生产企业之一,同时在养猪、禽产业链深度布局。海大集团则以水产饲料为核心,服务 hundreds of thousands of 养殖户,并逐步拓展至种苗、动保和养殖环节。
荷兰的德赫斯(De Heus)、巴西的BRF、美国的ADM等也在饲料领域有重要影响力。
三、水产饲料细分市场
水产饲料因养殖品种不同而具有高度专业性。挪威的BioMar、丹麦的Aller Aqua、法国的Le Gouessant等是欧洲水产饲料的代表。在亚洲,除了通威和海大,还有泰国的泰高(TGM)、越南的UPG、印度的Avanti Feeds等。
值得注意的是,许多大型饲料企业同时布局畜禽和水产饲料,以平衡市场波动和利用协同效应。例如,正大、嘉吉、新希望均属此类。而海大、通威、BioMar则更专注于水产领域。
四、跨国企业与本土力量交织
全球水产与饲料行业的另一个特点是跨国公司与本土企业并存。跨国企业凭借资本、技术和全球供应链优势,在新兴市场快速扩张;本土企业则依靠本地渠道、政策支持和适应性强的商业模式保持竞争力。
例如,在东南亚,正大和嘉吉与本地企业如越南的Vietnam Nutrition、印尼的Japfa Comfeed同台竞技。在非洲,尼日利亚的Olam和跨国饲料企业合作与竞争并存。在拉美,巴西的Mar & Terra、智利的Salmofood等本土饲料企业也具有较强实力。
五、创新与可持续发展趋势
水产和饲料企业纷纷加大在替代蛋白、精准营养、智能养殖和环保技术方面的投入。挪威的Ä®¦å¾·公司利用微藻生产饲料原料,美国的Calysta和Intrexon开发生物蛋白,中国的通威海大也在推进绿色饲料和循环水养殖。这些创新正在重塑行业格局,也为多元企业提供了新的增长空间。
全球水产行业和畜牧渔业饲料产业呈现出多头并进、多元共生的局面。从综合型巨头到专业细分冠军,从欧美传统强企到亚洲新兴力量,企业在技术、市场、资源与政策的多重驱动下不断调整布局。谁能在可持续发展、数字化和全球供应链整合中取得突破,谁就更可能在新一轮竞争中占据主动。